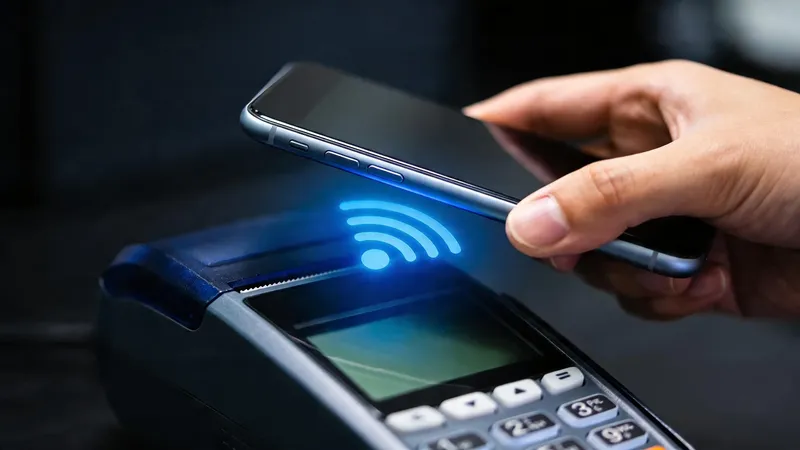
Přiložíte telefon k terminálu, čekáte ani ne sekundu a platba je hotová. NFC platby přes mobil používá v Česku čím dál víc lidí - přitom málokdo z nich přesně tuší, co se v té sekundě vlastně děje. Jak tahle technologie funguje, proč je ve skutečnosti bezpečnější než fyzická karta a kde všude na ni narazíte?
NFC (Near Field Communication) je bezdrátová technologie na krátkou vzdálenost - maximálně do 4 centimetrů. Funguje na principu elektromagnetické indukce. Když přiložíte telefon k terminálu, ten vyšle slabý rádiový signál, telefon ho zachytí a odpoví. Celá komunikace proběhne doslova ve zlomku sekundy.
To nejpodstatnější ale není samotná fyzika přenosu, ale to, jaká data se přenášejí.
Ve zkratce
- Terminál při platbě mobilem nedostane číslo vaší karty, ale jednorázový token vázaný na konkrétní telefon
- NFC funguje do vzdálenosti asi čtyř centimetrů a každá transakce má vlastní kryptografický kód
- Kartou bez PINu zaplatíte do 500 Kč na platbu, po 5 platbách nebo součtu 150 euro chce terminál PIN i u drobností
- Platbu mobilem odemykáte biometrií, proto je ztracený telefon menší riziko než ztracená karta
- Za zneužití ukradené karty před nahlášením ručíte nanejvýš do 50 euro, po zablokování už vůbec
Co letí vzduchem? Číslo vaší karty to rozhodně není#
Toto je klíčový bod, o kterém většina lidí neví. Když platíte fyzickou kartou přiložením (bezkontaktně), terminál získá skutečné číslo karty. Když ale platíte mobilem přes Google Peněženku nebo Apple Pay, terminál dostane něco úplně jiného - jednorázový virtuální token.
Tokenizace funguje takhle: Když přidáte kartu do aplikace, ta se zaregistruje u poskytovatele platební služby (Google nebo Apple) a u vaší banky. Systém vytvoří virtuální číslo karty - token - který existuje jen pro tenhle konkrétní telefon. Skutečné číslo vaší karty není v telefonu nikde uložené a nikdo ho při přenosu nevidí.
Každá transakce navíc generuje jednorázový kryptografický kód. I kdyby někdo tenhle kód zachytil, nedokáže ho použít znovu. Útočník by dostal data, která jsou v momentě zachycení už neplatná. Zkuste to porovnat se ztrátou fyzické karty - tam číslo existuje přímo na plastu a dá se zneužít mnohem snáz.
Google Peněženka versus Apple Pay: jaký je v nich rozdíl?#
Obě řešení fungují na stejném principu tokenizace, liší se ale v některých detailech používání.
| Google Peněženka | Apple Pay | |
|---|---|---|
| Platforma | Android 6.0+ | iPhone 6 a novější, Apple Watch |
| Ověření | otisk prstu, PIN, tvář | Face ID, Touch ID, kód |
| Limit bez ověření na mobilu | telefon ověřuje vás sám, PIN není třeba | telefon ověřuje vás sám, PIN není třeba |
| Kreditní karty | ano | ano |
| Debetní karty | ano | ano |
| Platba přes web | ano (Chrome) | ano (Safari) |
| Platba v aplikacích | ano | ano |
Praktický rozdíl, který uživatelé často zmiňují: Apple Pay vyžaduje u každé platby aktivní ověření (například dvojklikem a Face ID) - telefon v tašce tedy sám od sebe nic nezaplatí. Google Peněženka standardně vyžaduje ověření méně striktně, i když to závisí na verzi Androidu a konkrétním nastavení.
Obě řešení dnes akceptují karty téměř všech relevantních českých bank. Pozor jen na Samsung Pay - ten české banky nepodporují, telefony Samsung platí přes Google Peněženku.
Jak nastavit NFC platby krok za krokem?#
Na systému Android (Google Peněženka)#
- Stáhněte si aplikaci Google Peněženka z Obchodu Play.
- Otevřete aplikaci a klepněte na „Přidat platební kartu“.
- Vyfoťte kartu nebo zadejte její údaje ručně.
- Banka vám pošle ověřovací SMS kód, který následně zadáte.
- V nastavení telefonu zkontrolujte, zda je funkce NFC zapnutá.
- Nastavte si Google Peněženku jako výchozí platební aplikaci.
Na iPhonu (Apple Pay)#
- Otevřete aplikaci Wallet (Peněženka), která je v každém iPhonu předinstalovaná.
- Klepněte na symbol „+“ v pravém horním rohu.
- Zvolte „Debetní nebo kreditní karta“.
- Vyfoťte kartu, údaje se zpravidla vyplní automaticky.
- Banka odešle ověřovací kód přes SMS nebo přímo v bankovní aplikaci.
- Potvrďte přidání a můžete platit.
Jaké jsou limity v Česku?#
Limit pro bezkontaktní platby kartou bez zadávání PINu je v Česku 500 Kč za jednu platbu. U vyšších částek musíte platbu potvrdit PINem na terminálu.
Tady je ale důležitý rozdíl: při platbě mobilem ověřujete sami sebe biometrií (otiskem prstu či tváří) přímo v telefonu, takže terminál po vás PIN nechce ani nad 500 Kč. A evropská pravidla přidávají ještě kumulativní pojistku u karet: po 5 platbách bez PINu za sebou, nebo když jejich součet přesáhne 150 euro, si terminál PIN vyžádá i u nákupu za pár korun. Proto se občas PIN objeví „bez důvodu“ - důvodem je právě tenhle součet.
Kde NFC platby fungují a kde můžete narazit?#
Většina moderních prodejen, supermarketů i čerpacích stanic už terminály s podporou NFC má. Problémy se ale můžou vyskytnout ve specifických případech:
- Funguje to spolehlivě: Lidl, Billa, Tesco, drogerie, většina restaurací ve městech, čerpací stanice či online nákupy přes aplikace.
- Může to zlobit: Starší terminály na tržištích, některé samoobslužné pokladny ve větších obchodech (při starším softwaru) nebo platební automaty na menších parkovištích.
- Nefunguje to: Malé prodejny na venkově se zastaralou technikou a některé úřady, které pořád využívají terminály starší generace.
Praktická zkušenost z českých měst říká, že v krajských městech máte NFC dostupné téměř všude. Na venkově je ale fyzická karta pořád rozumná záloha, kterou se vyplatí mít u sebe.
Platby hodinkami: pohodlí při sportu?#
Kromě telefonu můžete platit i dalšími zařízeními. Princip tokenizace i bezpečnosti zůstává stejný.
Chytré hodinky: Apple Watch, Samsung Galaxy Watch, Garmin Pay či Fitbit Pay jsou výborné při sportu - nemusíte s sebou nosit peněženku ani mobil. Ověření na hodinkách probíhá zadáním PINu při jejich nasazení na ruku.
NFC prsteny a nálepky: I když jsou v Česku zatím spíš kuriozitou, některé banky je svým klientům nabízejí jako alternativu k tradičním platebním nástrojům.
Mýty o bezpečnosti NFC plateb?#
Z českých online diskusí vyplývá několik obav, které se pravidelně opakují. Podívejme se na ně realisticky:
„Někdo mi může ukrást peníze přes anténu v davu“ Teoreticky takový útok existuje, v praxi je ale téměř neproveditelný. Útočník by se musel přiblížit k vašemu telefonu na míň než 4 cm. I kdyby token zachytil, získal by jen jednorázový kód, který je v momentě zachycení už prakticky nepoužitelný. Reálné případy takových útoků jsou v Evropě téměř nulové.
„Když ztratím telefon, někdo mi vybílí účet“ Na každou platbu mobilem ho musíte odemknout - biometrií nebo kódem. Bez tohohle ověření žádná platba neproběhne. Navíc můžete telefon na dálku zablokovat přes služby jako „Najít zařízení“ nebo „Najít iPhone“.
„Fyzická karta je bezpečnější“ Ve skutečnosti je to přesně naopak. Fyzická karta přenáší při každé platbě svoje skutečné číslo. Mobil přenáší jen token. Při krádeži karty ji může útočník použít do limitu 500 Kč okamžitě, při krádeži mobilu musí nejprve překonat vaše biometrické zabezpečení. A zákon o platebním styku (č. 370/2017 Sb.) vaši odpovědnost za zneužití karty před nahlášením stejně omezuje na maximálně 50 euro.
Které české banky mobilní platby podporují?#
Dnes už prakticky všechny velké banky na našem trhu podporují Google Peněženku i Apple Pay. Česká spořitelna, ČSOB, Komerční banka, Moneta, Air Bank, Fio i Raiffeisenbank mají plnou podporu obou systémů. Pokud vaše banka náhodou některý ze systémů nepodporuje, ověřte si, zda nenabízí vlastní řešení integrované přímo ve svojí aplikaci. Při rozhodování, kde vůbec mít účet, pomůže srovnání toho, čím se liší Revolut, Wise nebo klasická banka.
Vyplatí se tedy přejít na platby mobilem?#
Pro lidi, kteří platí denně a chtějí mít proces pod kontrolou, jsou mobilní platby jednoznačně výhodné. Je to rychlejší, bezpečnější a pohodlnější.
Fyzická karta ale zůstává rozumnou zálohou v situacích, kdy se vám vybije telefon, nebo když narazíte na starší terminál na úřadě či v odlehlé prodejně na venkově. Většina Čechů, kteří přešli na mobilní platby, ale potvrzuje, že fyzickou kartu dnes vytahují z peněženky už jen výjimečně.